Abbiamo notato molti articoli che propongono cambi di strategia d’investimento, nell’intento di fare affluire capitale di rischio a sostegno delle imprese. Noi siamo i primi a ritenerlo indispensabile, se attuato con il duplice obbiettivo di favorire la crescita e tutelare il risparmio. Obiettivi realizzabili solo evitando il ripetersi delle esperienze negative subite dai risparmiatori.
Consigliamo la lettura integrale degli articoli a tutti coloro che leggono il nostro.
Il 15/09/2026, MF presentava una ricerca su seimila risparmiatori di Germania, Regno unito e Italia. Titolo: – Tenere i soldi sul conto corrente costa 7.200 euro l’anno –. Introduzione: – Gli italiani risparmiano ma troppo spesso non investono. E il conto, almeno in termini di costo-opportunità, può essere molto salato. Se le famiglie italiane avessero destinato metà dei risparmi annuali a un portafoglio azionario globale, tra il 2015 e il 2025 avrebbero potuto generare fino a 192 miliardi di euro di ricchezza aggiuntiva rispetto a una strategia che avesse mantenuto tutto in liquidità.
MF 15 settembre, titolo: – Un terzo del risparmio Ue è fermo.–. Primo periodo – Negli Usa soltanto l’11% delle famiglie è in cash e depositi. L’80% dei privati in Europa non investe nei mercati, secondo i dati Bce. Che suggerisce di puntare su educazione finanziaria, prodotti semplici e fondi pensione –. Siamo in sintonia con le proposte, a cui aggiungeremmo le osservazioni che potrebbero emergere dalle esperienze subite dagli investitori retail.
MF 16 settembre, titolo: – Il paradosso dei 5.400 miliardi di ricchezza italiana – Introduzione – Gli italiani hanno accumulato una ricchezza finanziaria netta di 5.400 miliardi di euro, ma una parte ancora troppo consistente resta parcheggiata in forma liquida -. Se le risposte fossero cercate con l’ascolto degli investitori retail, sarebbe più facile trovare le soluzioni.
MF 17 settembre, titolo: – Italiani ancora distanti da piazza Affari: investimento in titoli fermo a 40 miliardi -. Nell’articolo – In sintesi, la distribuzione del peso è troppo sbilanciata su liquidità e obbligazioni: all’investimento azionario, «che nel lungo periodo rende di più», vanno le briciole -. La statistica esprime medie esatte. Sbaglia chi la usa senza evidenziare chi subisce le differenze.
MF 9 ottobre, titolo: – Risparmiare non basta: per difendere il patrimonio ora serve investire – Considerazione introduttiva: – Il binomio inflazione-fragilità dei sistemi pensionistici penalizza fortemente la liquidità parcheggiata sui conti correnti, deprezzando negli anni il valore del denaro custodito in banca -. Le osservazioni che seguono potrebbero giustificare i comportamenti criticati.
Chiusure storiche al 31 dicembre indice FTSE Italia All Share.
La chiusura dell’indice al 31 dicembre di alcuni anni tra il 2003 e il 2025 era: 2003 = 26.831,11, 2006 = 41.797,88, 2011 = 15.850,49, 2015 = 23.235,76, 2016 = 20.936,48, 2025 = 47.660,12.
Dai dati emerge l’evidenza che si sarebbero ottenuti risultati ben diversi spostando le date di riferimento dell’analisi proposta. Infatti, se fosse stata applicata al decennio tra il 2006 e il 2016 il risultato sarebbe stato totalmente opposto e la conclusione sarebbe stata che chi avesse tenuto i soldi in conto corrente avrebbe visto erodere il potere d’acquisto dall’inflazione, ma avrebbe evitato costi e perdite generate da un investimento in azioni in un periodo sfavorevole.
Naturalmente, se un investitore con una cultura finanziaria media facesse una riflessione sui dati esposti, avrebbe qualche perplessità sull’affidabilità di certe ricerche e si domanderebbe con quale scopo vengano diffuse dando evidenza ad un dettaglio in un momento particolare, senza citarne altri che ne varierebbero il significato.
I dati statistici possono fare riferimento a tutti indistintamente?
I numeri esposti negli articoli necessitano di osservazioni che evidenzino come un dato statistico debba essere rielaborato con i correttivi imposti dalle differenze tra categorie d’investitori, altrimenti si commetterebbe l’errore evidenziato nella poesia di Trilussa: La statistica.
Gli investitori istituzionali hanno uffici che analizzano i documenti delle società, dell’autorità di vigilanza, le modifiche normative e del TUF. Se colti a fare vendite allo scoperto scorrette sono mulatti, ma non costretti a risarcire i danneggiati. Realizzano ricavi da servizi resi ai risparmiatori. Coi soldi dei risparmiatori muovono volumi che possono condizionare gli emittenti e si organizzano in associazioni che sono audite dalla politica.
La massa dei risparmiatori lavora, e il tempo a disposizione per tenersi aggiornati è limitato, le assemblee da remoto e il voto mediante rappresentante designato dall’emittente hanno ulteriormente ridotto le occasioni per fare emergere dettagli sulle società in cui investono e, quando si rivolgono alla consulenza, corrono rischi come quelli sperimentati sui diamanti da investimento, o di ricevere consigli in conflitto d’interesse come l’invito ad acquistare titoli di stato argentini. Inoltre paghino le commissioni più elevate d’Europa. Quelli citati sono una piccola parte dei moltissimi esempi che potrebbero essere esposti.
I risparmiatori che sono in possesso di una cultura finanziaria che consente loro di muoversi autonomamente prendono le distanze dal mercato quando si accorgono che agli emittenti è consentito: delistare i titoli con modalità che sottraggono valore al capitale investito, diluire la quota di possesso degli azionisti di minoranza con i Prestiti obbligazionari convertibili senza diritto d’opzione, fare fusioni con società non quotate …
Una verità ben diversa dalla rappresentazione statistica.
Nel periodo oggetto dell’analisi proposta nel primo articolo, si sono verificati fatti che dimostrano quali siano le differenze tra investitori istituzionali e retail. Citeremo un solo esempio che ha coinvolto più di 55.000 azionisti. Centinaia di migliaia di famiglie hanno subito fatti analoghi.
Gli azionisti di Banca Carige tra la fine del 2014 e novembre 2017 erano stati chiamati a ricapitalizzare la banca per ben 3 volte e in tutti i casi si era affermato che l’intervento sarebbe stato risolutivo dei problemi. Tutti gli aumenti sono stati vanificati dell’imposizione di svendere crediti deteriorati su un mercato che non era dimensionato per assorbire tutte le vendite imposte dall’autorità di vigilanza. Il potere negoziale, quindi, era dalla parte dei compratori.
Gli effetti sugli azionisti erano evidenti: perdite da cessione crediti coperte con aumenti di capitale e enormi accumuli di imposte attive differite non valorizzate nei bilanci.
A dicembre 2018 era stata chiesta l’approvazione di un quarto aumento di capitale e, considerando che la banca stava rispettando i parametri patrimoniali di vigilanza vincolanti, l’azionista di maggioranza relativa aveva manifestato la propria disponibilità all’approvazione chiedendo che fosse reso noto anche il piano industriale in cui sarebbe stato impiegato l’aumento.
Anziché soddisfare la richiesta, la maggioranza dei consiglieri presentò le dimissioni. Banca Carige fu messa in amministrazione straordinaria, con conferimento dell’incarico di Commissari al Presidente e all’Amministratore delegato, più altro soggetto non facente parte dei C.d.A.
Il quarto aumento di capitale fu approvato con esclusione quasi integrale del diritto d’opzione e, prima della riammissione del titolo alla negoziazione fu effettuato il raggruppamento in un’azione di nuova emissione ogni 1.000 possedute. Al valore del titolo fu applicato il fattore di rettifica e il prezzo ufficiale fu fissato in 1,5 €. Il titolo era rimasto sospeso dal 28 dicembre 2018 al 14 dicembre 2020. Nel giorno della riammissione, non riuscì a fare prezzo sino all’asta di chiusura, dove passò di mano a 0,63 €.
In precedenza, il 18 maggio 2015 era stato fatto un primo raggruppamento in un’azione di nuova emissione ogni 100 possedute, con prezzo ufficiale fissato a 7 €.
Ipotizzando che il prezzo di carico medio prima dei due raggruppamenti fosse equivalente alla media mobile a 200 giorni di fine 2014, pari a 0,373 €, il possesso di 100.000 titoli sarebbe corrisposto ad un capitale investito di 37.300 €. Che utilizzeremo per descrivere cosa è accaduto agli azionisti Carige nel periodo oggetto dell’analisi presentata nel primo articolo.
Dopo il primo raggruppamento, azioni e capitale erano scesi a 1.000 e a 7.000 €. Dopo il secondo, sarebbe rimasta una sola azione vendibile a 0,63 €. Chi possedeva meno di 100.000 azioni a inizio 2015, avrebbe perso la qualifica di azionisti ricevendo una frazione del valore del titolo.
Tutti gli azionisti che avessero creduto in un recupero del valore, e investito altro capitale, avrebbero subito la divisione per 1.000 delle azioni possedute e non avrebbe potuto restare azionisti perché l’intermediario avrebbe consegnato le azioni all’incorporante che aveva acquisito il diritto allo squeeze out, senza consentire il concambio con i propri titoli.
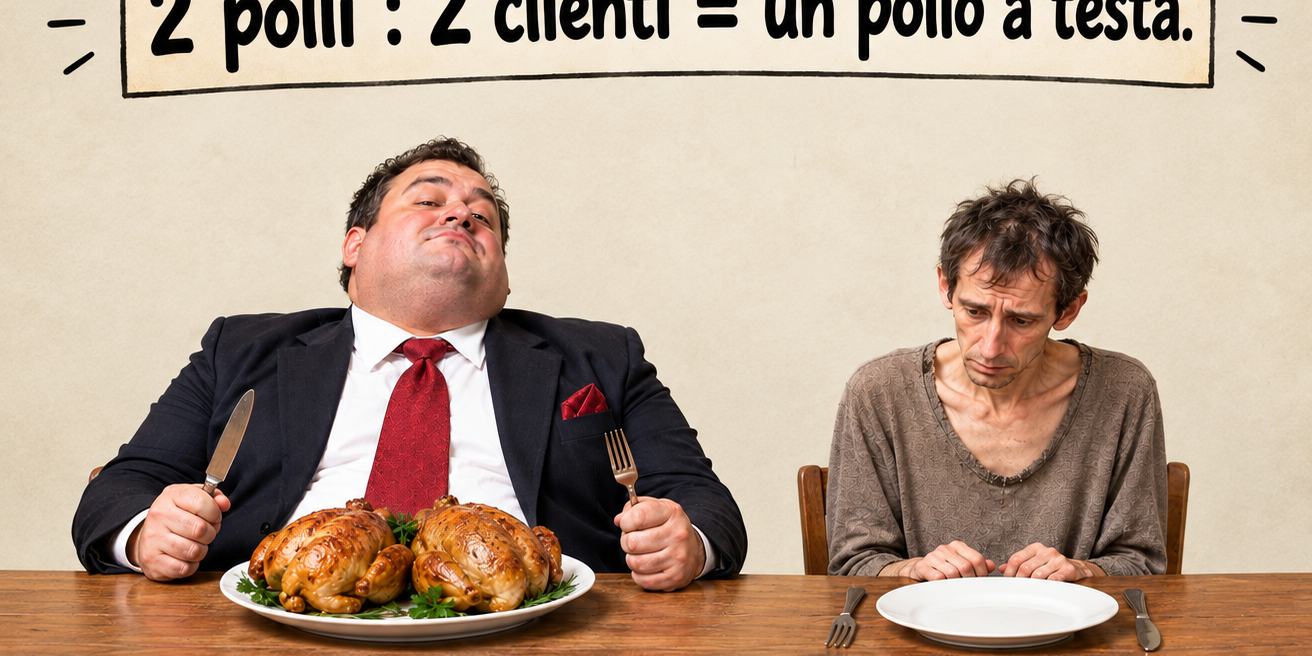
Chi ha mangiato più polli lasciandolo a digiuno i risparmiatori? L’investitore istituzionale ed emittente che, con la fusione, si era appropriato delle imposte attive differite. Una cifra enorme, mai considerata a favore di chi aveva coperto le perdite da cessione crediti deteriorati.
La prova del valore celato nell’operazione emerge dalla narrazione del seguito: pur avendo un bilancio in peggioramento rispetto all’anno precedente, poche settimane dopo la fusione l’incorporante ha raddoppiato il dividendo ai propri azionisti e il valore del titolo, che a fine luglio del 2022 era a 1,32 €, ha più che decuplicato il suo valore nei 4 anni successivi.
Questo è quanto emerge dall’analisi di un singolo caso. Poiché in quel periodo le crisi bancarie erano molteplici e gli azionisti che sono stati iper-diluiti sono una moltitudine, riteniamo utile evidenziare un dato sistemico: al 31 12 2020 l’indice che attesta il valore delle banche quotate si collocava a 7.388,78 e, con la progressiva esclusione dei piccoli azionisti e il consolidamento bancario che ne è conseguito, alla fine del periodo oggetto dell’analisi 31 12 2025 era 34.509,18.
I fatti descritti in questo e molti altri nostri articoli, dimostrano che ci sono operatività che consentono di appropriarsi del capitale investito dagli investitori retail. Emerge, quindi, una domanda logica: la cultura finanziaria consiste nel saperle individuare i rischi e tenere i soldi lontani dai mercati finanziari che non li contrastano, o nel credere a tutto ciò che viene diffuso mediaticamente e che spinge a fidarsi cecamente e ad investire con disinvolta incoscienza?