Il problema dei delisting è stato trattato in più occasioni e tutte le soluzioni introdotte sino a oggi hanno finito per ampliarlo. Infatti, nel tentativo di favorire l’incremento dei collocamenti, sono stati ridotti i diritti degli investitori, generando quattro effetti che ne rappresentano la più logica conseguenza:
- gli emittenti più scaltri hanno sottratto ricchezza agli investitori;
- i risparmiatori hanno preso le distanze dal nostro mercato finanziario;
- le imprese che si erano quotate per finanziare lo sviluppo di un’idea imprenditoriale hanno constatato un’evidente sottovalutazione del proprio valore, a causa della carenza di capitale di rischio;
- le imprese con maggiore potenziale hanno preferito collocare i propri titoli su altri mercati.
Tutte le modifiche normative introdotte e le innumerevoli citazioni fatte in altre occasioni non sono riuscite a invertire la tendenza, come dimostra l’articolo pubblicato da Milano Finanza il 13 agosto 2026, dal titolo – Piazza Affari, delisting a sconto: da Seri Industrial a Plc, spiazzati i soci di minoranza. Ma l’exit si può fermare -.
Il sottotitolo evidenzia le motivazioni che hanno spinto la giornalista Elena Dal Maso a proporre una nuova analisi del problema che da anni preoccupa gli investitori: – Si moltiplicano i delisting a forte sconto che spiazzano i piccoli azionisti. Ecco sette storie e una buona notizia: le exit a sconto si possono bloccare -.
Nel corpo dell’articolo si legge: – Negli ultimi mesi si sono moltiplicati i casi in cui gli azionisti di minoranza si sono trovati davanti a prezzi di uscita sensibilmente inferiori alle quotazioni precedenti all’annuncio, in alcuni casi davanti a premi apparentemente elevati perché calcolati su prezzi prima dell’uscita di indiscrezioni ormai lontani dal mercato. Il tema non è solo quanto vale un’azione, ma quanto del premio di controllo dovrebbe essere riconosciuto anche ai soci rimasti sul mercato -.
I dettagli evidenziano come un delisting possa risultare penalizzante per un investitore di minoranza anche se non viene proposto a un prezzo inferiore a quello di collocamento. Infatti: – E racconta, in controluce, quanto sia diventato difficile per gli azionisti di minoranza beneficiare pienamente della creazione di valore quando una società esce da Piazza Affari. Molti degli ultimi casi riguardano ex Spac, veicoli quotati negli anni scorsi che si sono poi fusi con una società target. Milano Finanza ha analizzato sette casi, dai quali emerge anche una buona notizia: a volte le minoranze riescono a fermare le exit.
Analizziamo come sia stato possibile ottenere un risultato così inconsueto e cerchiamo di capire se sia ripetibile. L’assemblea di GEL che avrebbe dovuto approvare il delisting era convocata per il 27 febbraio 2026 e l’ordine del giorno prevedeva: Revoca delle azioni emesse dalla Società dalle negoziazioni su Euronext Growth Milan -. Chi avesse voluto esercitare il diritto di recesso, avrebbe ottenuto un importo equivalente a circa l’80 % dell’ultimo prezzo prima dell’annuncio.
Il delisting assembleare avrebbe ottenuto l’approvazione solo se votato dal 90% dei presenti. E, pur in presenza di un flottante limitato al 17,75%, il 10,83% dei presenti non ha espresso voto favorevole alla proposta, riuscendo così a far fallire il tentativo.
Da questo risultato emerge una considerazione importante: quando gli investitori assumono comportamenti coordinati a difesa dei diritti di una categoria determinata e organizzata, possono incidere in modo determinante sui cambiamenti sistemici. In questo caso specifico non sappiamo se a coordinarsi siano stati gli investitori istituzionali o quelli retail, ma è evidente che, in mancanza di un coordinamento, determinati risultati non siano conseguibili.
Attenzione, però: la strategia era applicabile ai delisting assembleari e il successo degli azionisti di minoranza è stato possibile grazie alla norma che stabiliva il quorum del 90% dei presenti per l’approvazione del delisting.
Nel caso specifico, ha espresso voto contrario il 10,837% dei presenti, pari al 10,334% del capitale sociale. Se l’emittente avesse proposto un delisting con una metodologia diversa, avrebbe ottenuto con facilità l’approvazione e, in futuro, eviterà certamente l’eccesso di fiducia che in questa occasione lo ha visto soccombere.
Ciò che è accaduto a febbraio potrebbe non essere ripetibile in futuro. Infatti, dopo quella data è stata approvata la riforma del TUF, che ha introdotto molte novità senza cambiare la tendenza che ha allontanato i risparmiatori dal mercato finanziario: argomentazioni complesse che, per essere comprese approfonditamente necessiterebbero di competenze possedute da pochissimi investitori retail, ma utili a veicolare una tutela formale, dietro la quale si nasconde una riduzione di quella sostanziale.
Poiché siamo profondamente convinti che la cultura finanziaria inizi con la conoscenza degli effetti generati dall’introduzione di nuove regole, suggeriamo di scaricare il link che segue dal sito del Centro di ricerche finanziarie sulla corporate governance (https://centridiricerca.unicatt.it/fin-gov/it/news-ed-eventi/2026/listing-and-delisting.html) dove è disponibile il paper dei Professori Massimo Belcredi e Andrea Cardani – Opzioni e incentivi alla quotazione e al delisting nella riforma del TUF – i cui risultati sono stati presentati nel convegno – LISTING, DELISTING E RIFORMA DEL TUF. Quali prospettive per il mercato finanziario italiano? -.
A pag. 26 paragrafo 3.3. Analisi giuridica – seconda parte (il nuovo art. 112-bis TUF), si analizza in dettaglio una modifica che consente all’emittente o ad altro offerente l’acquisto totalitario delle azioni sul mercato al prezzo approvato dall’assemblea con le modalità definite.
La procedura prevede: i) delibera degli amministratori sull’interesse della società; ii) parere motivato rilasciato da un comitato di amministratori indipendenti sulla proposta e congruità del corrispettivo; iii) i soci devono approvare in un’assemblea straordinaria la propria disponibilità ad accettare la proposta con una maggioranza del 75 % dei presenti; iv) la delibera risulterà valida solo se, con l’esclusione dei voti del socio di controllo (e/o altre esclusioni previste dalla noema), avrà ottenuto anche la maggioranza dei voti delle minoranze.
Consigliamo la lettura integrale del documento da cui estraiamo un’osservazione: – Il procedimento, costruito per rendere più snello ed efficiente le operazioni di delisting, entra quasi necessariamente in conflitto con le esigenze di tutela delle minoranze -.
Aggiungiamo una nostra osservazione, suggerita dall’esperienza maturata in anni di vicinanza agli investitori retail che hanno subito abusi: considerate le assemblee da remoto, il voto attraverso il rappresentante designato e la mancanza di un vero dibattito assembleare, provate a immaginare quante possibili informazioni fuorvianti possano condizionare i piccoli azionisti. Ci asteniamo dal riportare esempi del passato, perché siamo certi che ne emergeranno di nuovi nel futuro.
A pag. 31 – punto 3.4. – Analisi economico-finanziaria – sul ruolo degli amministratori indipendenti si osserva: – Sull’efficacia di tale presidio a tutela delle minoranze è lecito nutrire dubbi, per le ragioni formulate sopra (nel paragrafo 2.2.1.). In sintesi, è vero che gli amministratori indipendenti possono sentirsi responsabilizzati dal ruolo cruciale loro affidato, ma il grado di indipendenza (“da TUF”, salvo diversa scelta statutaria) loro richiesto dal 112-bis per far parte del comitato è una versione blanda e annacquata dell’unica definizione seria prevista dall’ordinamento italiano (quella fissata dal Codice di corporate governance). Inoltre, la composizione del comitato – di fatto costituito ad hoc – è frutto di una decisione del CdA, che è libero di sceglierne i componenti senza particolari vincoli -.
Il quorum necessario per la validità dell’approvazione passa dal 90% del capitale sociale in un’OPA al 75% dei presenti nel delisting assembleare. Per un confronto corretto viene in aiuto il calcolo proposto nell’analisi: Si tratta di una differenza enorme: siccome il turnout medio in assemblea è pari al 70,7% del capitale, lo squeeze-out e il conseguente delistijg su base assembleare richiede, di fatto, un’adesione mediamente pari al 52,5% (= 75% x 70,7%) del capitale sociale, di poco superiore a metà di quella richiesta per l’OPA.
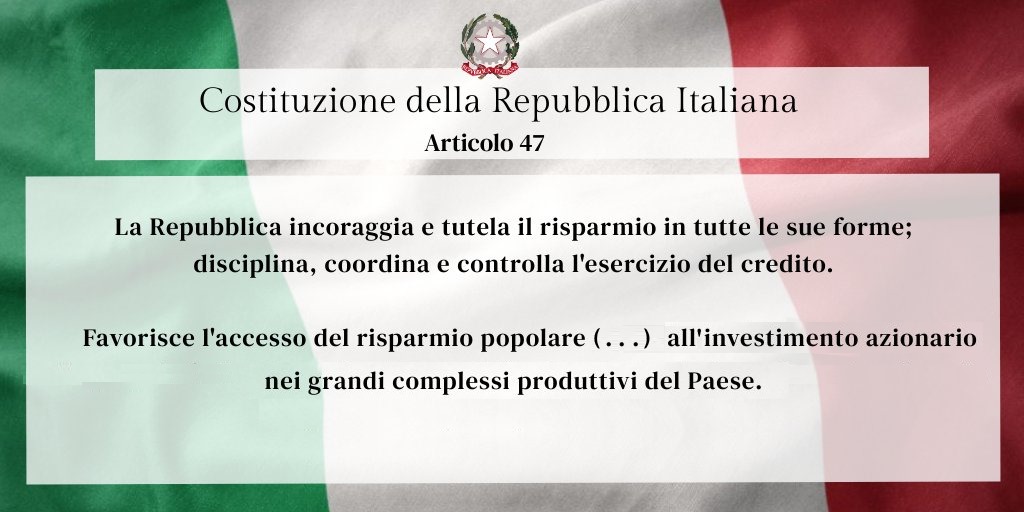
L’articolo 47 della costituzione è sintetico, ma chiaro ed esaustivo nel definire cosa debba essere incoraggiato e tutelato dalla Repubblica.
Se gli investitori assumono comportamenti che documentano come i valori che dovrebbero essere presidiati siano sistematicamente disattesi, qualcuno dovrebbe fare un esame di coscienza e iniziare ad ascoltarli. Soprattutto se ha accettato un incarico con il giuramento di rito:
«Giuro di essere fedele alla Repubblica, di osservarne lealmente la Costituzione e le leggi e di esercitare le mie funzioni nell’interesse esclusivo della Nazione.»